Первый займ под 0,01%
Суммадо 300 000 ₸
Срокдо 30 дней
Ставкаот 0,01%
- На карту
Лицензия АРРФР № 01.22.0004.M · ГЭСВ: от 3,72% до 179%
Лицензия АРРФР № 01.22.0004.M · ГЭСВ: от 3,72% до 179%
Сравнивайте условия и выбирайте подходящий вариант онлайн.
Vivus
Простые условия и онлайн-заявка
Лицензия АРРФР № 01.22.0004.M · ГЭСВ: от 3,72% до 179%
Лицензия АРРФР № 01.22.0004.M · ГЭСВ: от 3,72% до 179%
Лицензия АРРФР № 01.22.0004.M · ГЭСВ: от 3,72% до 179%
Лицензия АРРФР № 01.22.0004.M · ГЭСВ: от 3,72% до 179%
Лицензия АРРФР № 02.21.0093.M · ГЭСВ: от 3,7% до 179%
Лицензия АРРФР № 02.21.0093.M · ГЭСВ: от 3,7% до 179%
Лицензия АРРФР № 02.23.0011.M · ГЭСВ: до 179%
Лицензия АРРФР № 02.23.0011.M · ГЭСВ: до 179%
Лицензия АРРФР № 02.22.0003.M · ГЭСВ: до 179%
Лицензия АРРФР № 02.22.0003.M · ГЭСВ: до 179%
Лицензия АРРФР № 02.25.0010.M · ГЭСВ: до 179%
Лицензия АРРФР № 02.25.0010.M · ГЭСВ: до 179%
Лицензия АРРФР № 02.21.0010.M · ГЭСВ: от 3,7% до 46%
Лицензия АРРФР № 02.21.0010.M · ГЭСВ: от 3,7% до 46%
Лицензия АРРФР № 02.22.0005.M · ГЭСВ: до 179%
Лицензия АРРФР № 02.22.0005.M · ГЭСВ: до 179%
Не является МФО · ГЭСВ: до 179%
Лицензия АРРФР № 02.21.0065.M · ГЭСВ: от 3,7% до 179%
Лицензия АРРФР № 02.21.0065.M · ГЭСВ: от 3,7% до 179%
Лицензия АРРФР № 05.21.0003.M · ГЭСВ: до 179%
Лицензия АРРФР № 05.21.0003.M · ГЭСВ: до 179%
Лицензия АРРФР № 02.25.0003.M · ГЭСВ: до 179%
Лицензия АРРФР № 02.25.0003.M · ГЭСВ: до 179%
Лицензия АРРФР № 02.21.0028.M · ГЭСВ: до 179%
Лицензия АРРФР № 02.21.0028.M · ГЭСВ: до 179%
Данияр Тлеубаев работает в финансовой журналистике более семи лет, специализируясь на микрозаймах, потребительском кредитовании и деятельности МФО. Он регулярно публикует аналитические материалы, помогающие читателям ориентироваться в сложных финансовых продуктах.
Гүлзира Садыкова специализируется на соответствии законодательству Республики Казахстан, регулировании финансового рынка и политике АРРФР, а также на защите прав потребителей финансовых услуг. Среди её достижений — numerous экспертные заключения и участие в разработке отраслевых рекомендаций.
Когда банк отвечает отказом, а деньги нужны срочно, микрофинансовые организации остаются практически единственным вариантом. В этом обзоре десять казахстанских МФО, которые заявляют об упрощённом скоринге и готовы работать с заёмщиками независимо от кредитной истории. Здесь реальные суммы, сроки, ставки, ГЭСВ, документы для оформления и причины, по которым обещание «без отказа» иногда оборачивается отказом.
Если вы сравниваете предложения и хотите получить деньги на карту онлайн, без визита в офис и бумажных справок, ниже перечислены проверенные компании из каталога с подтверждёнными параметрами.
В таблице собраны сервисы, которые в 2026 году позиционируют свои продукты как займы без отказа для новых и повторных клиентов. Все цифры актуальны на момент подготовки материала, но итоговые условия конкретной заявки могут отличаться. Перед отправкой анкеты сверьтесь с сайтом выбранной организации или позвоните в справочную службу.
| 🏦 МФО | 💰 Сумма | 📅 Срок | 📈 Ставка | 📊 ГЭСВ | ⚡ Решение по заявке |
|---|---|---|---|---|---|
| 🏦 Kviku | 💰 до 170 000 ₸ | 📅 до 45 дней | 📈 от 0,01% | 📊 от 3,7% до 179% | ⚡ 3 минуты |
| 🏦 Acredit | 💰 до 300 000 ₸ | 📅 до 30 дней | 📈 от 0,01% | 📊 от 3,7% до 179% | ⚡ 7 минут |
| 🏦 CreditBar | 💰 до 400 000 ₸ | 📅 до 60 месяцев | 📈 до 38% годовых | 📊 до 46% | ⚡ 9 минут |
| 🏦 TengeDa | 💰 до 350 000 ₸ | 📅 до 3 месяцев | 📈 до 0,29% | 📊 до 179% | ⚡ 5 минут |
| 🏦 Лайм Кредит | 💰 до 400 000 ₸ | 📅 до 35 дней | 📈 до 0,29% | 📊 до 179% | ⚡ 5 минут |
| 🏦 ZaimBee | 💰 до 194 000 ₸ | 📅 до 45 дней | 📈 от 0,29% | 📊 до 179% | ⚡ 10 минут |
| 🏦 Vivus | 💰 до 300 000 ₸ | 📅 до 30 дней | 📈 от 0,01% | 📊 от 3,72% до 179% | ⚡ 10 минут |
| 🏦 CreditPlus | 💰 до 300 000 ₸ | 📅 до 30 дней | 📈 от 0,01% | 📊 от 3,7% до 46% | ⚡ 15 минут |
| 🏦 Credit365 | 💰 до 300 000 ₸ | 📅 до 30 дней | 📈 от 0,1% | 📊 от 3,7% до 179% | ⚡ 15 минут |
| 🏦 GMoney | 💰 до 200 000 ₸ | 📅 до 30 дней | 📈 до 0,29% | 📊 до 179% | ⚡ 15 минут |
Каждую заявку прогоняют через автоматический скоринг, который анализирует анкету, ИИН и историю обращений в другие МФО. Решение принимает алгоритм, а не сотрудник.
Некоторые компании советуют заранее оценить собственную платёжеспособность, а не ориентироваться только на маркетинговый ярлык «без отказа». Дальше подробный разбор каждого сервиса.
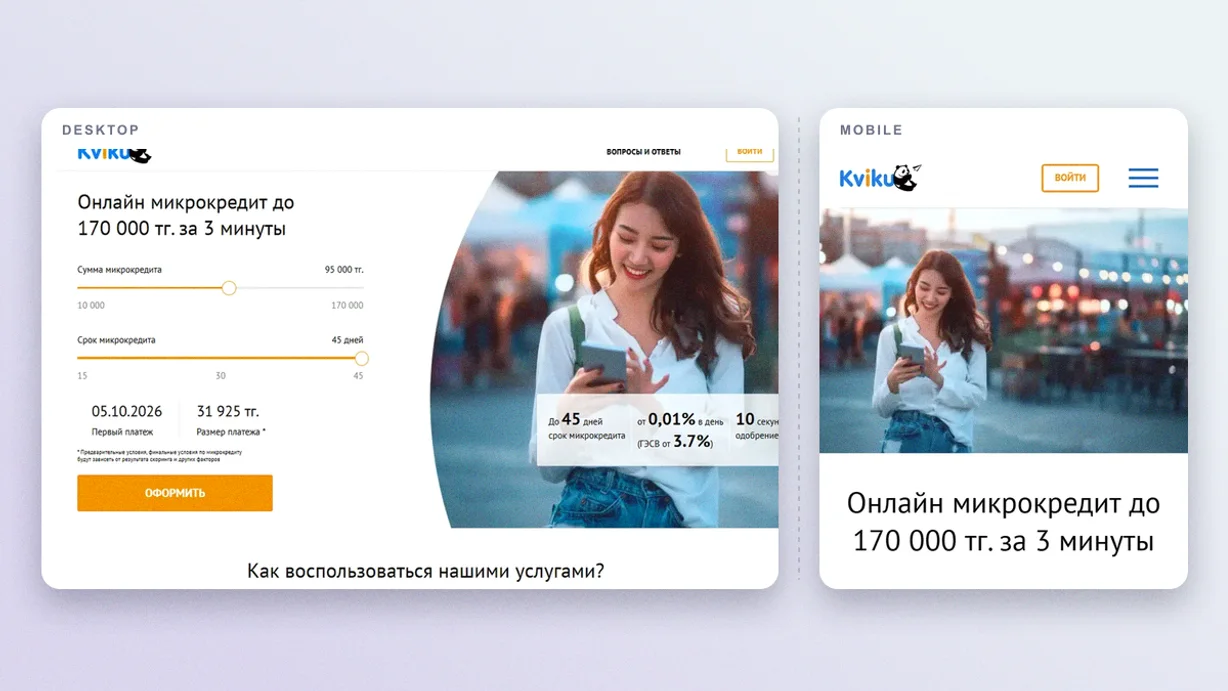
Kviku делает ставку на скорость: ответ приходит за 3 минуты. Суммы скромнее, чем у многих конкурентов, от 10 000 до 170 000 тенге, но срок достигает 45 дней, дольше стандартных 30.
| 👤 Возраст | от 18 лет |
|---|---|
| 💰 Сумма займа | 10 000 – 170 000 ₸ |
| 📅 Срок | 15 – 45 дней |
| 📈 Ставка | от 0,01% |
| 📊 ГЭСВ | от 3,7% до 179% |
| 📄 Документы | удостоверение личности |
| ⚡ Решение | 3 минуты |
Плюс — моментальное рассмотрение и увеличенный срок. Минус: максимальная сумма 170 000 тенге уступает большинству участников подборки, где верхняя планка часто достигает 300 000–400 000 тенге.
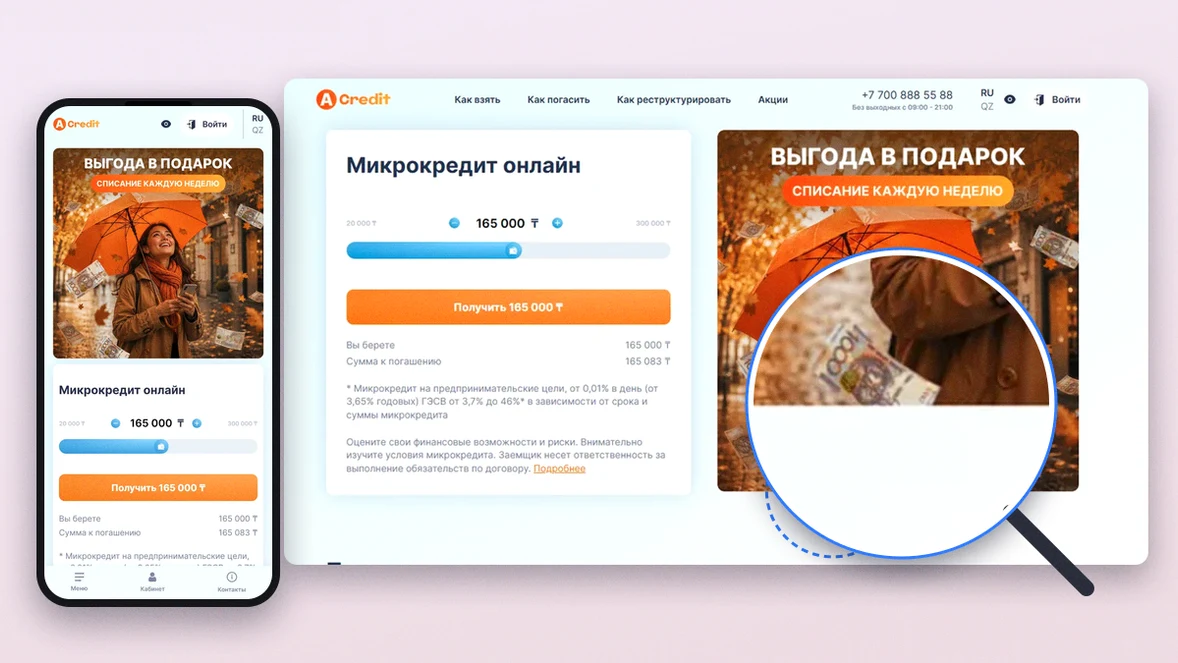
Acredit обещает ответ через 7 минут и выдаёт от 20 000 до 300 000 тенге на 5–30 дней. Возрастной порог 18–75 лет расширяет аудиторию.
| 📅 Срок | 5 – 30 дней |
|---|---|
| 💰 Сумма займа | 20 000 – 300 000 ₸ |
| 📈 Ставка | от 0,01% |
| 📊 ГЭСВ | от 3,7% до 179% |
| 👤 Возраст | 18–75 лет |
| 📄 Документы | удостоверение личности |
| ⚡ Решение | 7 минут |
Короткий минимальный срок (5 дней) даёт гибкость для совсем краткосрочных нужд. Верхняя граница ГЭСВ стандартная для рынка — 179%.
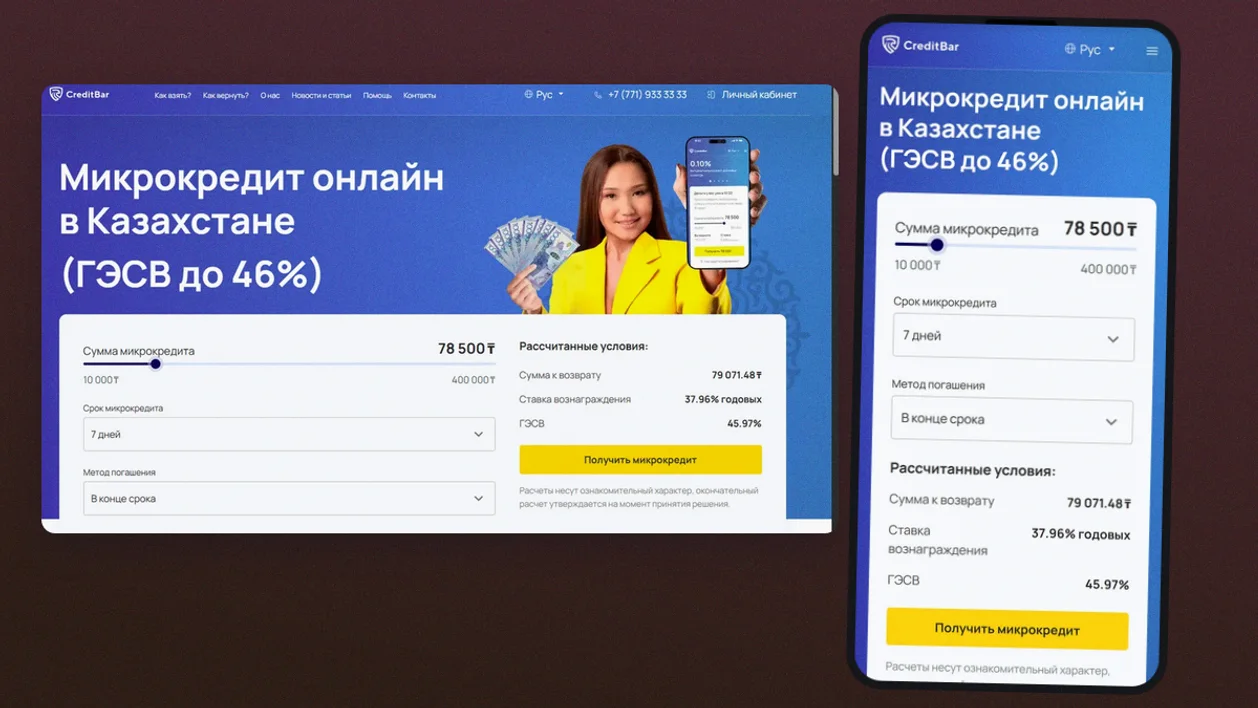
CreditBar отличается долгосрочным форматом: здесь можно взять до 400 000 тенге на срок до 60 месяцев. Годовая ставка до 38%, ГЭСВ не превышает 46%, что заметно ниже, чем у краткосрочных аналогов.
| 💰 Сумма займа | 10 000 – 400 000 ₸ |
|---|---|
| 📅 Срок | 7 дней – 60 месяцев |
| 📈 Ставка | до 38% годовых |
| 📊 ГЭСВ | до 46% |
| 👤 Возраст | 18–75 лет |
| 📄 Документы | удостоверение личности |
| ⚡ Решение | 9 минут |
Основное преимущество — самая крупная сумма в подборке и длительный период возврата. Сложность при прямом сравнении с посуточными тарифами: ставка указана в годовом выражении, и для сопоставления с продуктами «до зарплаты» нужен пересчёт.
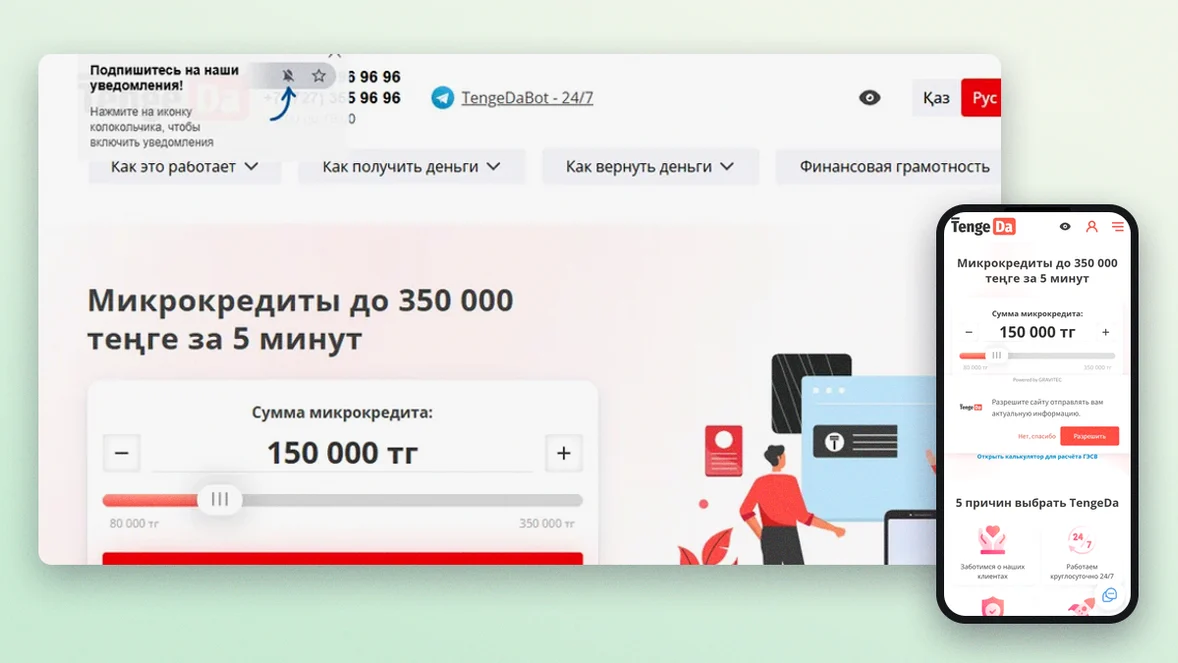
TengeDa предлагает от 80 000 до 350 000 тенге на 5–90 дней. Возрастной диапазон 21–68 лет, что уже, чем у многих конкурентов.
| 👤 Возраст | 21–68 лет |
|---|---|
| 💰 Сумма займа | 80 000 – 350 000 ₸ |
| 📅 Срок | 5 – 90 дней (до 3 месяцев) |
| 📈 Ставка | до 0,29% |
| 📊 ГЭСВ | до 179% |
| 📄 Документы | удостоверение личности |
| ⚡ Решение | 5 минут |
Сильная сторона — солидный лимит в 350 000 тенге при коротком сроке и быстрый ответ. Ограничение по возрасту (с 21 года) отсекает самых молодых заёмщиков, которые в других сервисах могут подать заявку уже с 18 лет.
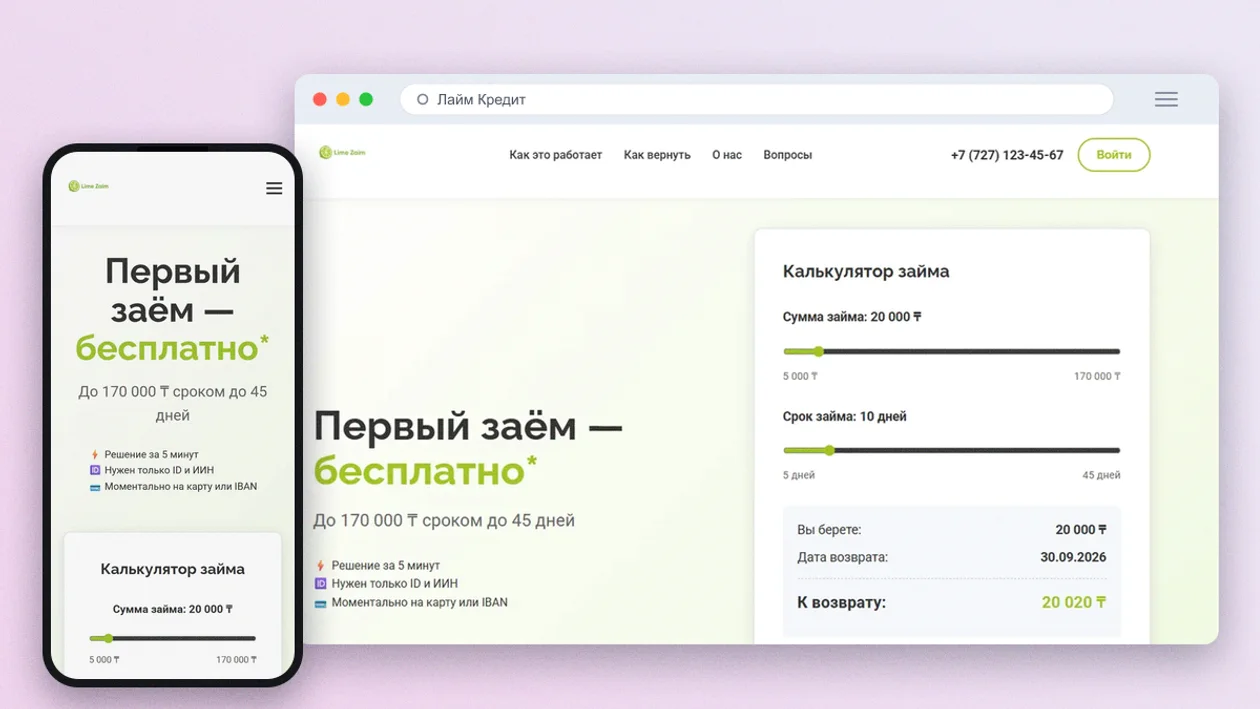
Лайм Кредит оперирует суммами от 20 000 до 400 000 тенге на срок до 35 дней. Заявителю должно быть не менее 18 лет, верхняя возрастная планка не установлена.
| 💰 Сумма займа | 20 000 – 400 000 ₸ |
|---|---|
| 📅 Срок | 5 – 35 дней |
| 📈 Ставка | до 0,29% |
| 📊 ГЭСВ | до 179% |
| 👤 Возраст | от 18 лет |
| 📄 Документы | удостоверение личности |
| ⚡ Решение | 5 минут |
Максимальная сумма 400 000 тенге ставит сервис в один ряд с лидером по этому показателю — CreditBar. Ответ приходит за 5 минут. ГЭСВ, как и у большинства краткосрочных продуктов, достигает 179%.
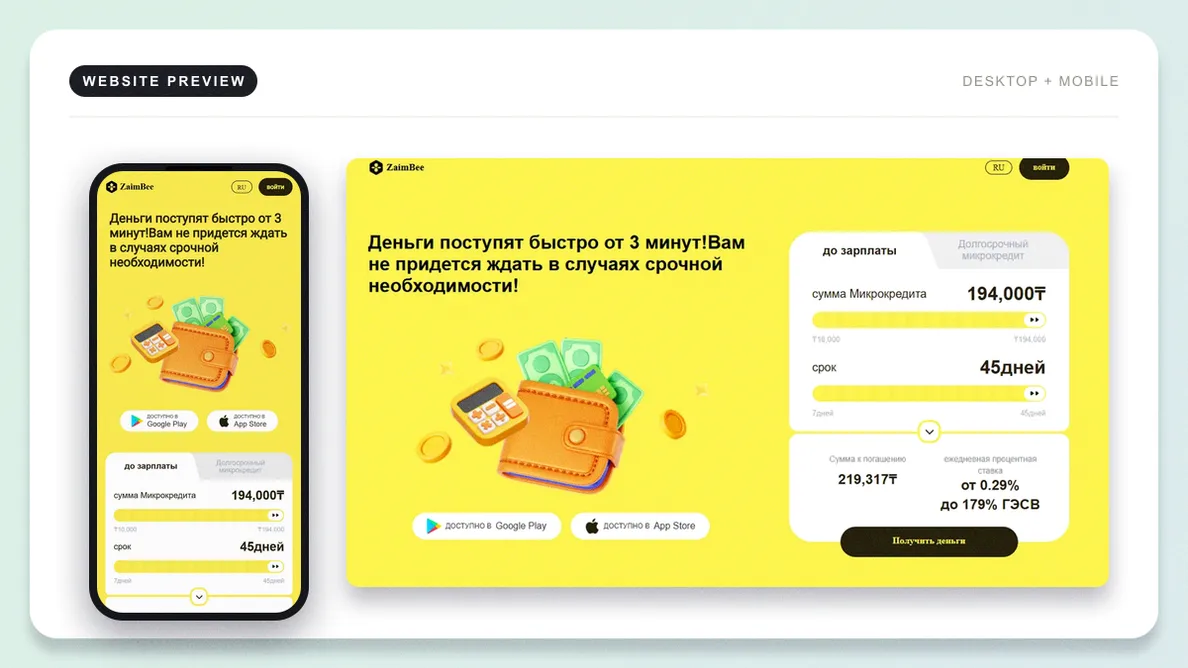
ZaimBee выдаёт от 10 000 до 194 000 тенге на 7–45 дней. Возрастной диапазон 18–75 лет, решение занимает 10 минут.
| 📅 Срок | 7 – 45 дней |
|---|---|
| 💰 Сумма займа | 10 000 – 194 000 ₸ |
| 📈 Ставка | от 0,29% |
| 📊 ГЭСВ | до 179% |
| 👤 Возраст | 18–75 лет |
| 📄 Документы | удостоверение личности |
| ⚡ Решение | 10 минут |
Плюсы — удлинённый срок (до 45 дней) и низкий порог входа (от 10 000 тенге). Максимальная сумма, однако, не дотягивает до 200 000 тенге, что меньше, чем у многих аналогов.
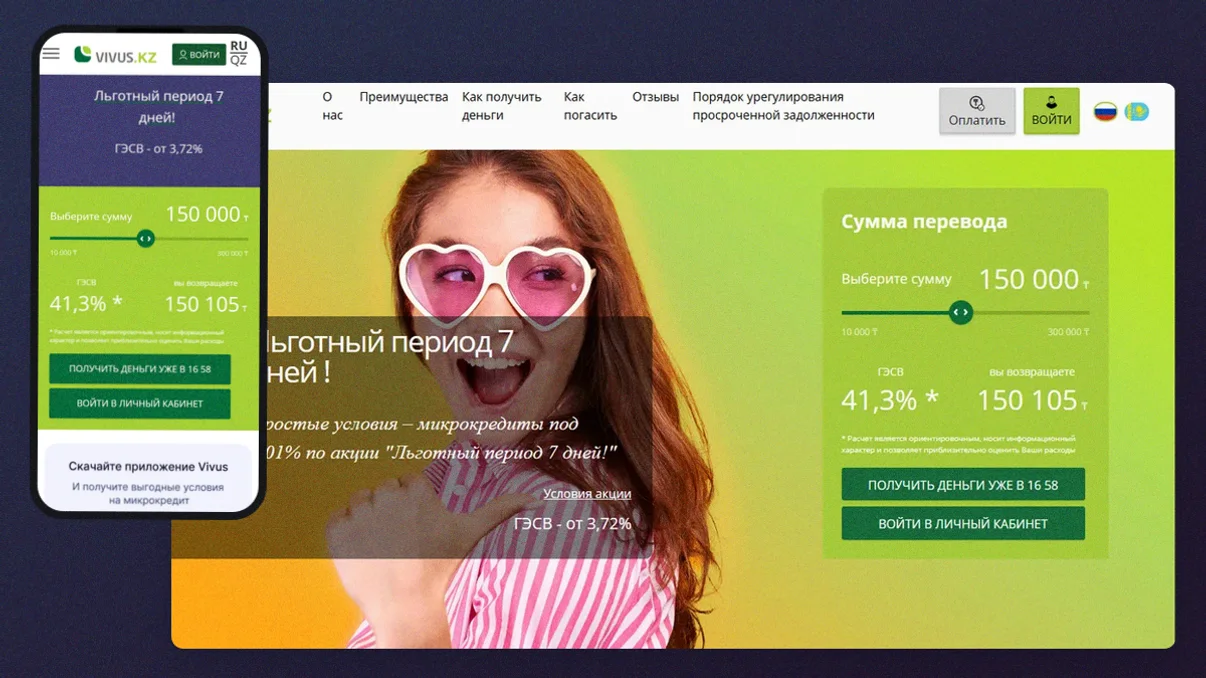
Vivus стартует с 10 000 тенге и доходит до 300 000 тенге на 10–30 дней. Оформить заём можно с 18 лет.
| 👤 Возраст | от 18 лет |
|---|---|
| 💰 Сумма займа | 10 000 – 300 000 ₸ |
| 📅 Срок | 10 – 30 дней |
| 📈 Ставка | от 0,01% |
| 📊 ГЭСВ | от 3,72% до 179% |
| 📄 Документы | удостоверение личности |
| ⚡ Решение | 10 минут |
Минимальная сумма 10 000 тенге удобна для небольших трат. Ставка от 0,01% действует как акционная для новых клиентов. Верхняя граница ГЭСВ — 179%.
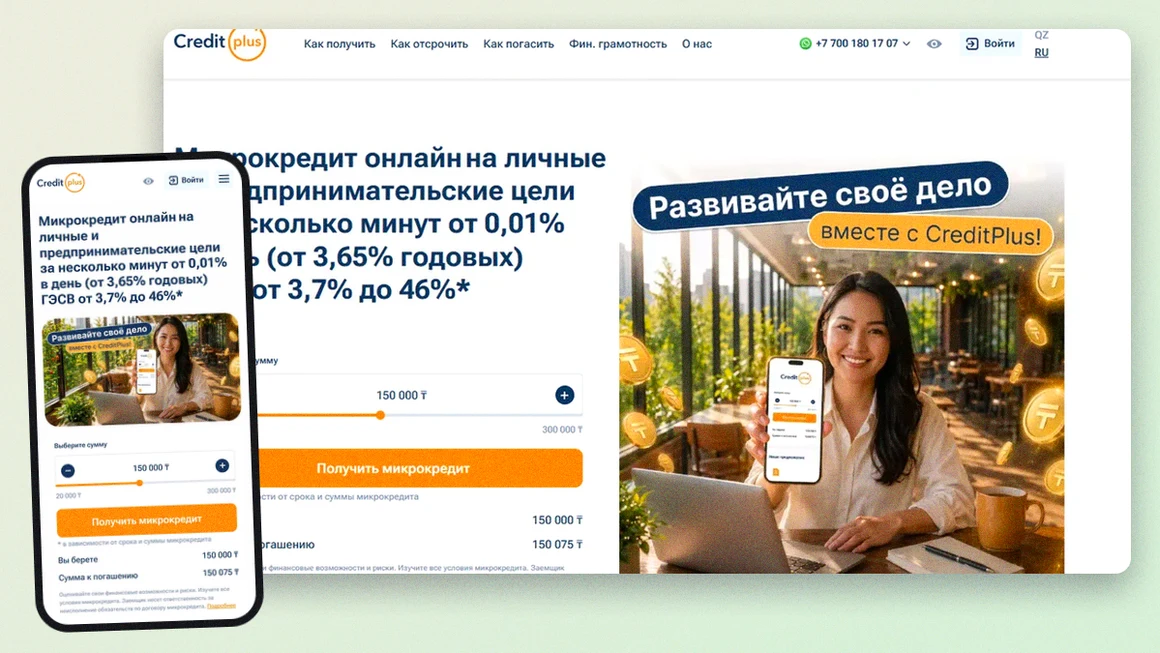
CreditPlus выделяется умеренной стоимостью: ГЭСВ не превышает 46%, а стартует от 3,7%. Суммы от 20 000 до 300 000 тенге на 5–30 дней, возраст заёмщика 18–70 лет.
| 📊 ГЭСВ | от 3,7% до 46% |
|---|---|
| 💰 Сумма займа | 20 000 – 300 000 ₸ |
| 📅 Срок | 5 – 30 дней |
| 📈 Ставка | от 0,01% |
| 👤 Возраст | 18–70 лет |
| 📄 Документы | удостоверение личности |
| ⚡ Решение | 15 минут |
Низкий потолок ГЭСВ — главное преимущество при повторных обращениях. Платой за это становится чуть более долгое рассмотрение — до 15 минут.
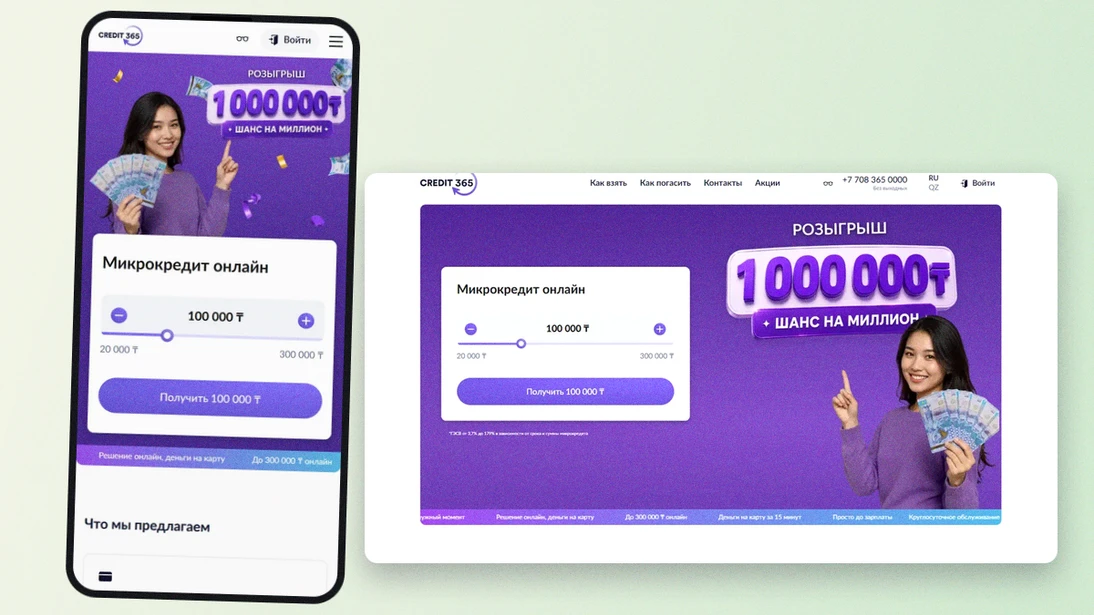
Credit365 предоставляет 20 000 – 300 000 тенге на 10–30 дней. Возрастной охват 18–75 лет, ставка от 0,1%.
| 💰 Сумма займа | 20 000 – 300 000 ₸ |
|---|---|
| 📅 Срок | 10 – 30 дней |
| 📈 Ставка | от 0,1% |
| 📊 ГЭСВ | от 3,7% до 179% |
| 👤 Возраст | 18–75 лет |
| 📄 Документы | удостоверение личности |
| ⚡ Решение | 15 минут |
Широкая возрастная вилка (до 75 лет) и сумма до 300 000 тенге — сильные стороны. Минимальный срок 10 дней может быть неудобен тем, кому деньги нужны на 5–7 дней.
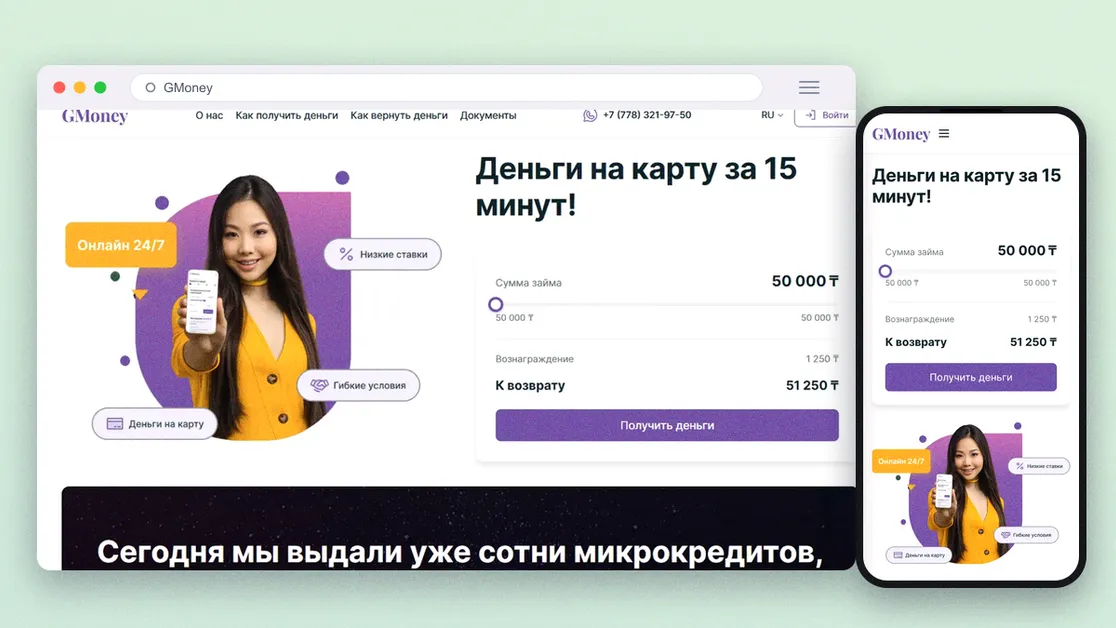
GMoney оперирует суммами 20 000 – 200 000 тенге на 10–30 дней. Минимальный возраст 18 лет, решение занимает до 15 минут.
| 💰 Сумма займа | 20 000 – 200 000 ₸ |
|---|---|
| 📅 Срок | 10 – 30 дней |
| 📈 Ставка | до 0,29% |
| 📊 ГЭСВ | до 179% |
| 👤 Возраст | от 18 лет |
| 📄 Документы | удостоверение личности |
| ⚡ Решение | 15 минут |
Доступность с 18 лет и простое оформление по удостоверению — очевидные плюсы. Максимальная сумма 200 000 тенге уступает большинству сервисов из списка, а скорость ответа (15 минут) ниже, чем у лидеров.
На рынке Казахстана есть и другие игроки, например MoneyMan, но их параметры стоит уточнять напрямую. Здесь собраны только компании из каталога с верифицированными данными.
Обещание «без отказа» не равно гарантированному одобрению. Это маркер того, что МФО принимает анкеты от граждан с разной кредитной историей, включая тех, кому банки уже отказали. Решение всё равно принимает скоринговая система, а не человек.
Банк оценивает платёжеспособность через официальный доход, стаж, полную кредитную историю. Рассмотрение длится часами, а иногда днями. МФО заменяет этот процесс автоматической проверкой: система анализирует анкету, ИИН, историю обращений в другие микрофинансовые организации и принимает решение за минуты. Документов требуется минимум, обычно только удостоверение личности и номер телефона, без справок о зарплате.
Эта разница и делает микрозаймы альтернативой для тех, кто не проходит банковские фильтры или не готов ждать.
Вместо глубокого анализа доходов алгоритм сопоставляет десятки параметров: корректность заполнения анкеты, частоту обращений в другие организации, наличие текущих просрочек. Такой подход позволяет обрабатывать заявки быстро и выдавать деньги даже заёмщикам с пятнами в кредитной истории. Платой за повышенный риск становится более высокая ставка по сравнению с банковским кредитом.
Многие сервисы привлекают новых клиентов льготными условиями на первый заём.
Суммы, сроки и ставки варьируются, поэтому сравнивать их нужно до отправки анкеты. Получить можно от 10 000 до 400 000 тенге, зависит от выбранного сервиса.
Минимальные суммы от 10 000 тенге (Vivus, Kviku, ZaimBee), максимальные до 400 000 тенге (CreditBar, Лайм Кредит). Обычный срок для краткосрочных продуктов — от 5 до 45 дней. Исключение — CreditBar с горизонтом до 60 месяцев, что выходит за рамки классических «займов до зарплаты». TengeDa даёт до 90 дней, это тоже дольше среднего.
Дневные ставки у большинства участников составляют 0,01–0,29%, а ГЭСВ (годовая эффективная ставка) колеблется от 3,7% до 179%. Нижняя граница обычно действует для акционных первых займов, верхняя — для стандартных повторных. CreditPlus и CreditBar отличаются: у первого потолок ГЭСВ 46%, у второго — 46% при годовой ставке до 38%. У остальных верхняя планка достигает 179%.
Не путайте дневную ставку и ГЭСВ. Первая показывает стоимость займа за сутки, вторая — полную годовую стоимость с учётом всех платежей. Для сравнения смотрите именно на ГЭСВ.
Некоторые МФО предлагают ГЭСВ от 3,7–3,72% для первого обращения (CreditPlus, Credit365, Vivus, Acredit, Kviku). Первый заём у таких компаний может обойтись заметно дешевле последующих. Уточняйте на сайте максимальную сумму по сниженной ставке и требования к сроку погашения перед подачей заявки.
Основной канал выдачи — перевод на карту сразу после подписания договора. Это стандарт для полностью дистанционного оформления. Некоторые сервисы дополнительно поддерживают зачисление на банковский счёт или через партнёрские платёжные системы. Способ получения фиксируется в договоре и выбирается заёмщиком на этапе заполнения анкеты.
Общие требования: гражданство Казахстана, возраст в рамках заданного диапазона и действующий мобильный номер.
Возрастные рамки различаются. GMoney, Vivus, Kviku и Лайм Кредит принимают с 18 лет; CreditPlus ограничивает верхнюю планку 70 годами; Credit365, Acredit, CreditBar и ZaimBee — 75 годами. TengeDa берёт заёмщиков от 21 до 68 лет. Заёмщик обязан быть гражданином РК и иметь постоянную или временную регистрацию на территории страны.
Все десять МФО требуют только удостоверение личности. При заполнении анкеты дополнительно указываются ИИН, номер телефона и реквизиты карты для зачисления средств. Отсутствие справки о доходах — одна из причин, почему микрозайм без отказа оформляется быстрее банковского кредита.
Заявитель, попадающий в возрастные рамки, указавший в анкете достоверные сведения и не имеющий активных просрочек по другим микрозаймам, проходит скоринг с большей вероятностью. Система также учитывает, как часто человек обращался в МФО в последнее время. Полностью и непротиворечиво заполненная анкета снижает риск ручной проверки и ускоряет ответ.
Кредитная история — лишь один из факторов скоринга, причём не решающий. МФО, в отличие от банков, чаще одобряют заявки при наличии прошлых просрочек, если на момент подачи нет текущих долгов.
Микрозайм с испорченной кредитной историей возможен, потому что МФО ориентируются на тех, кому банки отказали. Однако решение индивидуально и зависит от совокупности параметров, а не только от прошлых проблем. Наличие непогашенной просрочки в другой организации снижает шансы сильнее, чем давно закрытый долг. Получить деньги проще тому, кто уже рассчитался по предыдущим обязательствам, даже если допускал задержки.
Первое правило — указывать только актуальные и правдивые данные. Ошибки в номере телефона, ИИН или адресе ведут к отказу независимо от кредитной истории. Второе — закрыть текущие просрочки перед подачей новой заявки. Третье — не рассылать анкеты в несколько МФО одновременно: массовая подача может насторожить скоринговую систему. Лучше обращаться последовательно, а не веером.
Процесс во всех рассмотренных сервисах построен одинаково и занимает от нескольких минут до получения ответа.
До отправки анкеты сопоставьте условия нескольких компаний — сумму, срок, ставку и ГЭСВ. Калькулятор на сайте МФО показывает график платежей и итоговую сумму к возврату ещё до подписания договора.
На этом этапе вводятся ИИН, паспортные данные, номер телефона и желаемая сумма. От полноты и точности зависит, насколько быстро система обработает запрос.
После отправки анкеты алгоритм сверяет удостоверение личности с государственными базами. Некоторые МФО дополнительно запрашивают фото документа или короткий видеозвонок для подтверждения личности.
Время реакции — от 3 минут (Kviku) до 15 минут (GMoney, CreditPlus, Credit365). Самые быстрые: Kviku (3 минуты), TengeDa и Лайм Кредит (по 5 минут).
Договор подписывается электронной подписью — обычно кодом из SMS. Сразу после этого деньги переводятся на карту, указанную в анкете.
Скорость — важный параметр, потому что микрозайм без отказа чаще всего берут именно в срочных ситуациях.
Самый быстрый ответ даёт Kviku — 3 минуты. За ним идут Acredit (7 минут), CreditBar (9 минут), TengeDa и Лайм Кредит (5 минут), ZaimBee и Vivus (10 минут). Дольше всех обрабатывают GMoney, CreditPlus и Credit365 — до 15 минут. После одобрения деньги обычно приходят на карту в течение нескольких минут после подписания, хотя точная скорость зависит от банка-эмитента.
Онлайн-подача доступна круглосуточно и в выходные, потому что скоринг работает автоматически, без участия оператора. Фактическое зачисление ночью может задержаться из-за регламентов платёжных систем и банка получателя. Точный режим лучше уточнить на сайте или в справочной службе конкретного сервиса.
Сроки возврата зафиксированы в договоре.
Большинство МФО принимают оплату через привязанную карту, мобильные приложения банков или терминалы. Возможность погасить заём напрямую с той же карты, на которую он был получен, упрощает процесс.
Досрочный возврат снижает переплату: проценты начисляются только за фактический период использования денег, а не за весь срок договора. Если заёмщик возвращает сумму раньше, он платит лишь за дни фактического пользования. Перед досрочным погашением стоит уточнить точную сумму к возврату у конкретной МФО — методика расчёта может различаться.
Если приближается дата платежа, а денег нет, лучше заранее связаться с МФО и узнать о возможности пролонгации. Просрочка влечёт начисление пени и ухудшает кредитную историю. Игнорирование звонков и сообщений кредитора только усугубляет ситуацию. Большинство компаний готовы обсуждать варианты, если заёмщик выходит на связь вовремя.
Пролонгация — это официальное продление договора за дополнительную плату, размер которой устанавливает МФО.
Возможность и параметры пролонгации определяются индивидуально и зависят от наличия текущих просрочек. Как правило, продление доступно только при обращении до наступления даты платежа.
Цена пролонгации рассчитывается персонально и обычно включает часть процентов за новый период. Оформляется продление через личный кабинет на сайте или по звонку в поддержку. Точный порядок нужно уточнять у выбранного кредитора.
Полная стоимость состоит не только из ставки, но и из всех дополнительных сборов — именно её отражает ГЭСВ.
У ряда МФО ставка указана в виде диапазона (например, от 0,01% до верхней границы). Это значит, что итоговая цена зависит от суммы, срока и статуса заёмщика (новичок или постоянный клиент). Дополнительные комиссии за перевод на карту или обслуживание, если они есть, прописываются в договоре и оферте.
При задержке платежа начисляется пеня за каждый день. Конкретный размер фиксируется в договоре и может отличаться у разных компаний, поэтому этот раздел стоит изучить до подписания.
ГЭСВ — надёжный ориентир, так как учитывает все платежи в годовом выражении. При сравнении предложений смотрите именно на ГЭСВ, а не только на дневной процент. Например, у CreditPlus верхняя граница ГЭСВ — 46%, тогда как у большинства конкурентов — 179%. Это делает CreditPlus выгоднее при повторных займах, если оценивать только по данному показателю.
Ярлык «без отказа» описывает упрощённый скоринг, а не стопроцентную гарантию. Отрицательное решение возможно даже в таких сервисах.
Чаще всего отказывают из-за недостоверных данных в анкете, действующей просрочки в другой МФО, несоответствия возрастным рамкам или подозрения на мошенничество. Технический сбой при верификации удостоверения тоже может привести к отклонению заявки.
Перед отправкой анкеты проверьте точность всех введённых сведений и убедитесь, что текущих непогашенных просрочек нет. Если отказ всё же получен, можно обратиться в другую компанию из подборки. Скоринговые модели у всех разные, и отрицательный ответ одного сервиса не означает автоматического отказа у другого.
Перед оформлением полезно оценить сильные и слабые стороны этого формата.
Онлайн-оформление подразумевает передачу личных данных, поэтому надёжность сервиса нужно проверять до заполнения анкеты.
Проверьте наличие компании в официальном реестре микрофинансовых организаций Казахстана. Изучите оферту на сайте: открытый доступ к полному тексту договора говорит о прозрачности условий.
При заполнении анкеты передаются ИИН, паспортные данные и реквизиты карты, поэтому подавать заявку следует только через официальный сайт МФО, избегая сторонних ресурсов. Сведения, указанные при регистрации, используются исключительно для верификации и скоринга.
Отзывы тех, кто брал микрозаймы в Казахстане, включают как позитивные, так и негативные моменты.
Заёмщики отмечают скорость: заявка обрабатывается за минуты, деньги приходят в тот же день. Удобство дистанционного оформления, без визита в офис, также часто упоминается в положительных отзывах.
Часть негатива связана с высокой итоговой стоимостью при повторном обращении, если клиент не попал под льготные условия первого займа. Встречаются жалобы на начисление пени даже при небольшой задержке, что напоминает о необходимости своевременного возврата.
Сравнивайте не только заявленную ставку, но и ГЭСВ — именно этот показатель отражает реальную цену денег. Не ориентируйтесь исключительно на фразу «микрозайм без отказа»: важны также сумма, срок, возрастные ограничения и условия пролонгации.
Перед отправкой анкеты прочитайте оферту, обратите внимание на размер пени за просрочку и уточните, доступно ли досрочное погашение без скрытых комиссий. Если кредитная история не идеальна, подавайте заявку в одну МФО за раз, а не в несколько одновременно — это увеличивает шансы на положительный ответ.
Сравнение условий нескольких сервисов из каталога перед подачей заявки остаётся лучшим способом подобрать микрозайм под свою финансовую ситуацию.
Если банки отказывают, подайте заявку в любую из МФО подборки: TengeDa, GMoney, CreditPlus, Credit365, Vivus, Acredit, CreditBar, Kviku, Лайм Кредит или ZaimBee. У них собственные скоринговые алгоритмы, и они рассматривают анкеты заёмщиков, которым банк уже отказал.
Полностью без проверки не обойтись: скоринг МФО анализирует прошлые обращения. Закрытые просрочки не становятся автоматической причиной отказа, в отличие от текущей непогашенной задолженности.
В большинстве случаев заявка оформляется полностью онлайн, без звонков. Решение принимает автоматическая система. Дополнительный контакт с оператором может потребоваться только для верификации данных в отдельных ситуациях.
Основной способ — перевод на карту сразу после подписания договора. Точный перечень доступных методов выдачи указан на сайте конкретной компании при заполнении анкеты.
За каждый день задержки начисляется пеня в соответствии с условиями договора. Кроме того, просрочка ухудшает кредитную историю и может помешать одобрению следующей заявки.
Возможность зависит от политики конкретной МФО и результатов скоринга по новой заявке. Как правило, наличие непогашенной задолженности снижает шансы на одобрение, как в той же компании, так и в другой.
Неожиданно понадобились деньги на подарок, оформила займ в Vivus. Одобрили очень быстро, и деньги сразу пришли на карту. Очень удобно!
Срочно понадобились деньги на ремонт машины, а до зарплаты еще далеко. Оформил займ в GMoney, одобрили быстро и без звонков. Очень удобно!
Увидела выгодную акцию на бытовую технику, но до зарплаты не хватало. Оформила займ в CreditPlus, и деньги сразу пришли на карту. Очень выручили!
Неожиданно сломался телефон, а новый нужен был срочно. Оформил займ в Acredit, всё прошло очень быстро. Деньги сразу на карте, спасибо!
Неожиданно потребовались деньги на ремонт бытовой техники. Оформил займ, все условия были понятны, а деньги пришли на карту очень быстро. Спасибо за оперативность!
Очень выручили, когда срочно понадобились деньги на лечение ребенка. Одобрили быстро, без лишних вопросов. Спасибо за оперативность!
Брал займ на покупку запчастей для машины. Процесс оформления занял немного времени, деньги пришли на карту. В целом, доволен.
Нужны были деньги до зарплаты, чтобы оплатить курсы. Оформила займ, все понятно и прозрачно. Очень удобно, что без звонков.
Одобрение заняло дольше, чем ожидал, но в итоге деньги получил. Условия стандартные, без сюрпризов. Можно пользоваться.